La historia muestra que los grandes imperios rara vez desaparecen por una única causa. Lo habitual es que acumulen debilidades durante años hasta que una crisis externa revela que su modelo de poder ha dejado de funcionar. ¿ Estamos cerca de esa crisis ?
Algo así puede estar ocurriendo con la industria automovilística europea. Europa no está perdiendo todos sus fabricantes ni ha dejado de producir coches competitivos, pero sí está afrontando una pérdida de liderazgo relativo en un sector que fue uno de los pilares de su poder industrial, económico y tecnológico. Despidos , pérdida de competitividad sobre todo en otros países, ajustes, recortes…
La comparación con la caída de los imperios romano, español o británico es útil si la entendemos como una analogía histórica, no como una equivalencia exacta. Al final muchas cosas tienen elementos en común .
Cómo se relaciona esto con la industria automovilística europea?
1.El éxito pasado se convierte en una trampa
Durante décadas, Europa perfeccionó los motores de combustión, las cajas de cambios, la ingeniería mecánica y los vehículos. Esa especialización generó conocimiento, empleo y beneficios.
El problema es que las capacidades que daban una ventaja competitiva en el automóvil tradicional no garantizan la misma ventaja en el eléctrico.
Paralelismo imperial: una potencia intenta defender el sistema que la hizo grande, aunque el centro del poder se esté desplazando. Además, por qué no decirlo . Sobre todo en los últimos años, la percepción de calidad de los coches europeos ha bajado. Debido a errores generalizados , materiales más económicos, motores pequeños . Mucha parte de la sociedad, echa de menos la antigua fabricación de vehículos europeos.
2. China aparece como una nueva potencia industrial
Los fabricantes chinos han desarrollado capacidades importantes en baterías, electrónica, producción a gran escala y vehículos eléctricos. Su mercado interior también les permite desarrollar y probar numerosos modelos.
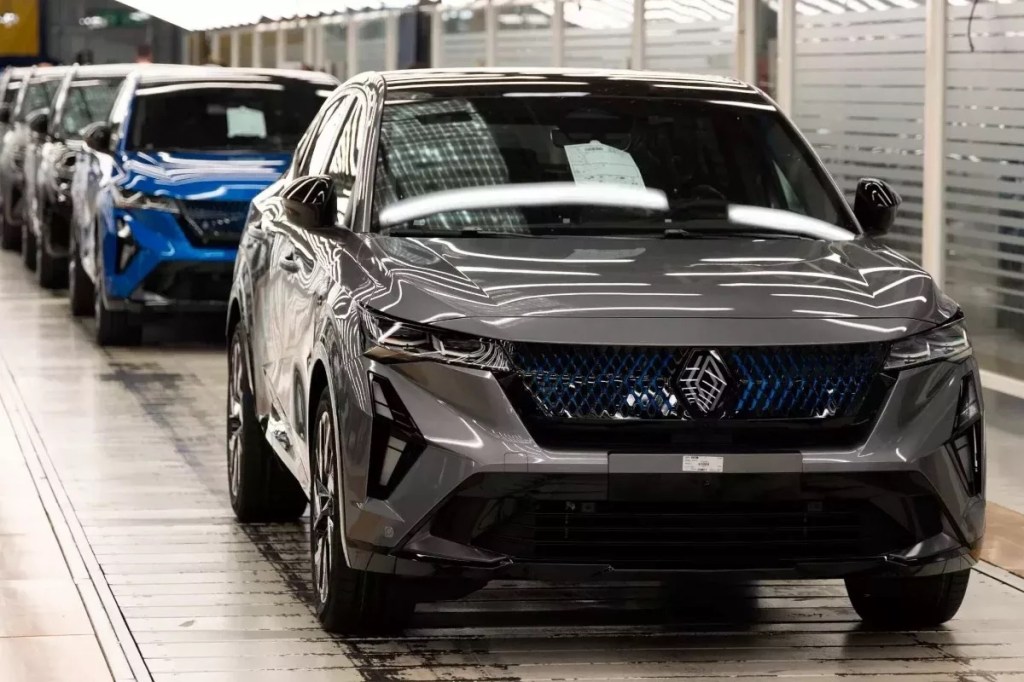
En 2025, China produjo un 10,4 % más de vehículos que el año anterior, mientras la producción europea se mantuvo relativamente estancada. Los vehículos fabricados en China representaron el 7 % de las ventas de coches de la UE.
Paralelismo imperial: el rival no necesita destruir al imperio; le basta con superarlo en la tecnología que determinará el futuro.
3. Pérdida de control sobre los recursos estratégicos
En el automóvil eléctrico, la batería, los materiales, los semiconductores y el software adquieren una importancia decisiva. Europa tiene fabricantes y proyectos propios, pero depende de proveedores externos en partes importantes de estas cadenas de suministro.
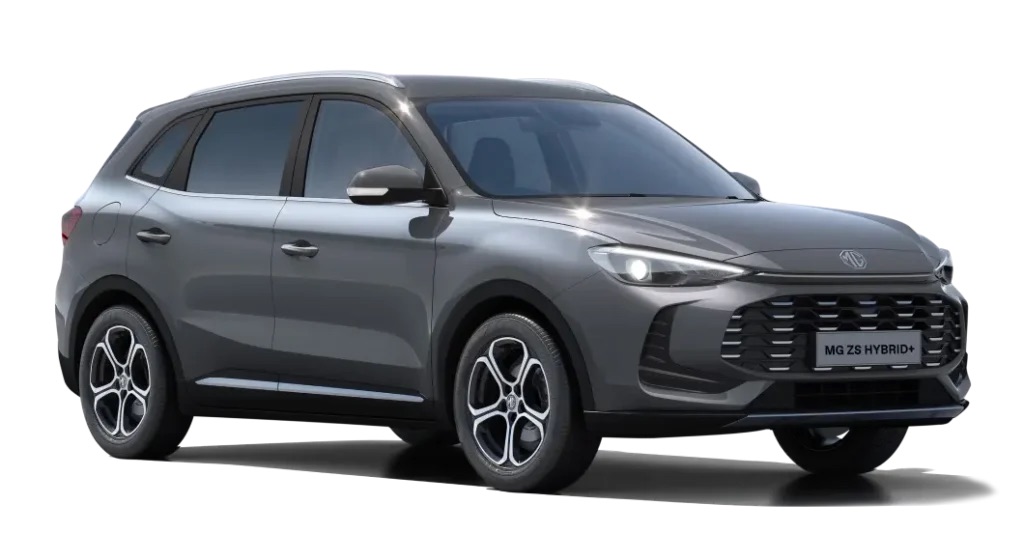
El Centro Común de Investigación de la Comisión Europea destaca la creciente dependencia de China en la cadena de valor del vehículo eléctrico.
Paralelismo imperial: perder influencia sobre los recursos estratégicos debilita la autonomía económica, aunque se conserve capacidad industrial.
4. Una estructura de costes difícil de ajustar
Los fabricantes europeos deben afrontar costes energéticos, salarios, inversiones para electrificarse, redes de proveedores y fábricas diseñadas para producir grandes volúmenes de vehículos tradicionales.
No basta con diseñar un coche eléctrico atractivo: hay que producirlo a un precio competitivo y venderlo con un margen suficiente. En eso estábamos en desventaja . En parte por elevados costes y derechos de la mano de obra . Situación que no tiene China.
Paralelismo imperial: mantener una estructura construida para una época anterior puede resultar cada vez más costoso.
5. Dificultad para coordinar una respuesta común
Los países europeos tienen intereses industriales distintos. Alemania depende especialmente del automóvil; Francia tiene sus propias prioridades industriales; y países como España, Chequia y Eslovaquia son importantes centros de fabricación y proveedores. Además durante años , Europa parecía dar una especificación de contaminación distinta . Coches que no se venden por no poder pasar esas normas , modificaciones en los motores constantes y otras causas, también ha encarido el coche europeo.
Alinear las políticas industriales, las inversiones, la regulación y la formación laboral no es sencillo.
Paralelismo imperial: la fragmentación de los intereses internos puede ralentizar la reacción frente a un competidor coordinado.
6. La revolución tecnológica cambia el campo de batalla
En el vehículo eléctrico, el software, la electrónica de potencia, las baterías y la integración digital son elementos fundamentales. Los fabricantes ya no compiten exclusivamente en calidad mecánica, seguridad o diseño.
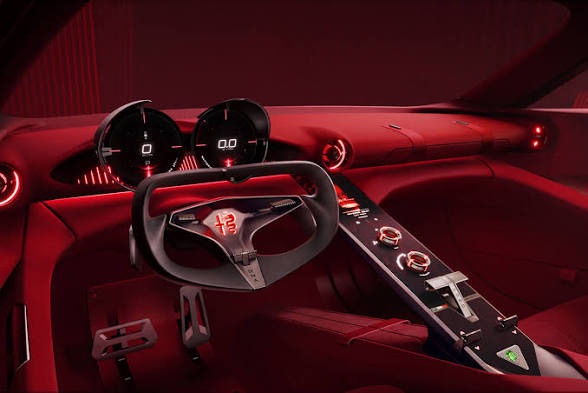
China ha avanzado con rapidez en estos ámbitos, mientras que parte de la industria europea intenta transformar su modelo de negocio sin perder rentabilidad en el negocio tradicional.
Paralelismo imperial: dominar el campo de batalla anterior no significa dominar el siguiente.
Estamos ante la caída definitiva del imperio automovilístico europeo?
No necesariamente. Aquí está la diferencia más importante entre la historia de los imperios y la industria del automóvil: una pérdida de hegemonía no equivale a una desaparición irreversible.
Europa conserva ventajas importantes:
Marcas con reconocimiento mundial y capacidad para vender vehículos de alto valor añadido.
Conocimientos industriales, ingeniería, seguridad y redes de proveedores.
Una base de investigación, formación profesional e infraestructuras productivas consolidada.
Una industria que sigue teniendo un peso económico enorme: la Comisión Europea atribuye al sector automovilístico unos 13 millones de empleos directos e indirectos en la UE.
La cuestión es si esas ventajas pueden trasladarse a la nueva era tecnológica.
Podemos distinguir tres escenarios:
Escenario 1. Declive prolongado
Europa pierde fábricas, empleo, cuota de mercado y capacidad tecnológica. Conserva algunas marcas prestigiosas, pero depende cada vez más de tecnologías y componentes desarrollados fuera de Europa.
Escenario 2. Pérdida de hegemonía, pero no de relevancia
Europa deja de dominar el mercado mundial, pero mantiene fabricantes rentables, vehículos prémium y segmentos industriales competitivos. Comparte el liderazgo con China y otros productores.
Escenario 3. Renovación industrial
Europa acelera el desarrollo de baterías, software, vehículos eléctricos asequibles y procesos de fabricación más eficientes. Transforma su antigua fortaleza industrial en una ventaja para la nueva generación de automóviles.
Y añadiría un escenario 4. Que las marcas Chinas se hicieran con la industria europea que no haya desaparecido . Y las tornas se cambiaran. Europa sería la mano de obra de la industria China.
Estos son escenarios posibles, no predicciones. La propia Comisión Europea presentó en marzo de 2025 un plan industrial para mejorar la competitividad, la innovación y la transición del sector

